ファクタリングと銀行融資の違いとは?7項目で比較してどちらを選ぶべきか解説【2026年】
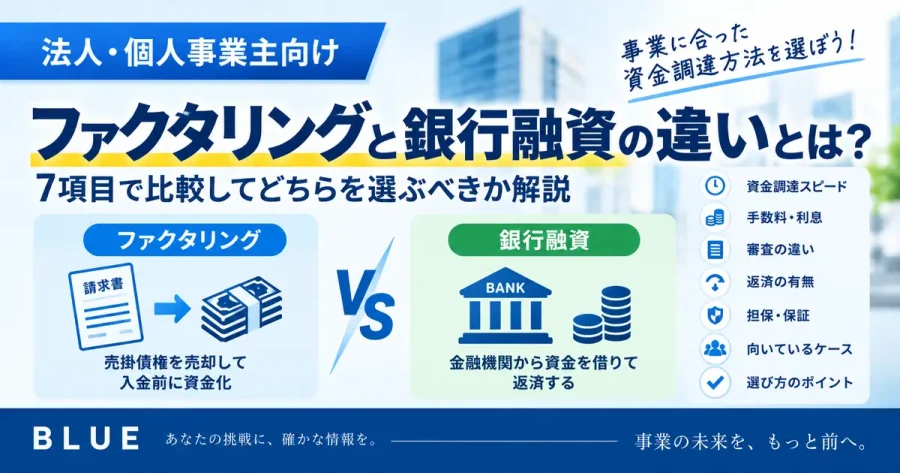
ファクタリングと銀行融資の大きな違いは、ファクタリングが売掛債権の売却を基本とするのに対し、銀行融資は金融機関から資金を借り入れる仕組みであることです。
どちらも事業の資金繰りに活用できますが、仕組みだけでなく、審査・資金調達までの時間・コスト・返済などにも違いがあります。
そのため、「銀行融資とファクタリングはどちらが得か?」だけで判断するのではなく、なぜ資金が必要なのか、いつまでに必要なのか、どの程度のコストを負担できるのかを考えることが重要です。
この記事では、ファクタリングと銀行融資の違いを7つの項目で比較し、それぞれのメリット・デメリットや、どのようなケースに向いているのかをわかりやすく解説します。
ファクタリング自体の基本的な仕組みから確認したい方は、以下の記事も参考にしてください。
→ ファクタリングとは?仕組み・手数料・メリットをわかりやすく解説
- ファクタリングと銀行融資の違い
- 資金調達の仕組みの違い
- 審査で重視されるポイントの違い
- 資金調達までのスピード
- 手数料と利息の違い
- 返済・担保などの違い
- ファクタリングが向いているケース
- 銀行融資が向いているケース
※本記事には広告・PRを含みます。掲載内容は2026年9月時点で確認した情報をもとに作成しています。サービスの利用可否、手数料、審査結果、入金時間等は申込内容によって異なります。契約前には必ず各サービス・金融機関の最新情報をご確認ください。
ファクタリングと銀行融資の違いを7項目で比較
まず、ファクタリングと銀行融資の主な違いを比較してみましょう。
| 比較項目 | ファクタリング | 銀行融資 |
|---|---|---|
| ①基本的な仕組み | 売掛債権の売却 | 金融機関からの借入 |
| ②主な審査ポイント | 売掛債権・売掛先など | 申込企業の信用力・返済能力など |
| ③資金調達スピード | 短時間・即日対応のサービスもある | 審査や契約に一定の期間を要する場合がある |
| ④主なコスト | ファクタリング手数料 | 利息・各種費用など |
| ⑤返済 | 通常の融資のような借入金返済ではない | 契約に基づいて返済する |
| ⑥利用の前提 | 原則として対象となる売掛債権が必要 | 金融機関の融資条件を満たす必要がある |
| ⑦主に向いている用途 | 売掛金を早期資金化したい場合 | 中長期的な資金調達など |
大まかに整理すると、売掛金を早く資金化したい場合はファクタリング、中長期的な資金調達では銀行融資が候補になりやすいと考えられます。
ただし、どちらか一方が常に優れているわけではありません。
違い① ファクタリングは売掛債権の売却・銀行融資は借入
最も基本的な違いは資金調達の仕組みです。
ファクタリングの仕組み
一般的なファクタリングでは、企業や個人事業主が保有する売掛債権をファクタリング会社へ売却し、手数料などを差し引いた金額を支払期日前に受け取ります。
つまり、将来入金される予定の売掛金を早期に資金化する方法です。
銀行融資の仕組み
銀行融資は、金融機関から資金を借り入れ、契約で定められた期間・条件に基づいて元本や利息を返済する仕組みです。
同じ「資金を確保する」という目的でも、債権の売却なのか、借入なのかという点で大きく異なります。
違い② 審査で重視されるポイントが異なる
ファクタリングと銀行融資では、審査の考え方にも違いがあります。
ファクタリングの審査
ファクタリングでは、売却する売掛債権が実在するか、売掛先から支払いを受けられる可能性などが重要になります。
そのため、利用者自身だけでなく、売掛先や売掛債権の内容も重要な審査要素になります。
銀行融資の審査
銀行融資では、申込企業の財務状況・返済能力・事業内容・資金使途などを踏まえて審査されます。
銀行によって審査基準は異なるため、単純に「ファクタリングのほうが審査が甘い」と考えるのは適切ではありません。
「赤字なら必ずファクタリングを利用できる」「銀行融資に落ちても必ず利用できる」といったものではありません。ファクタリングにも審査があり、利用できない場合があります。
違い③ 資金調達までのスピード
急な仕入れ代や外注費など、短期間で資金が必要な場合は、資金化までのスピードが重要になります。
オンライン型ファクタリングの中には、必要書類の提出から審査・契約までオンラインで進め、短時間での資金化を案内しているサービスがあります。
一方、銀行融資では申込内容や融資の種類によって、必要書類の提出、審査、契約などに一定の時間が必要になる場合があります。
「数日以内に売掛金を資金化したい」という場面では、ファクタリングが選択肢になる場合があります。
ただし、「最短○分」「即日」と表示されていても、すべての利用者がその時間で資金化できるわけではありません。
違い④ ファクタリングは手数料・銀行融資は利息などが発生する
資金調達方法を比較するときは、スピードだけでなくコストを見ることが重要です。
ファクタリングのコスト
ファクタリングでは、売掛債権を売却するときに手数料などが差し引かれます。
たとえば100万円の売掛債権を売却し、手数料が5%だった場合、単純計算では5万円が手数料となり、受取額は95万円です。
実際の手数料は契約方式・売掛先・売掛債権・ファクタリング会社などによって異なります。
銀行融資のコスト
銀行融資では、借入額に対して契約に基づく利息などを支払います。
金利・返済期間・各種費用などによって総支払額が変わります。
ファクタリングの「手数料率」と銀行融資の「年利」は計算の考え方や期間が異なるため、表示されている数字だけを単純比較しないことが大切です。
PR|借入以外の方法で売掛金を資金化したい場合
Easy factorは、法人・個人事業主に対応するオンライン型ファクタリングサービスです。
公式サイトでは手数料2~8%、最短10分で見積もり、必要書類等の条件が整った場合は最短60分で振込と案内されています。
銀行融資とは異なる方法で、保有する売掛債権を早期資金化したい場合に、まず見積条件を確認する選択肢になります。
※PR。審査結果・手数料・入金時間等は申込内容によって異なります。最新の条件は公式サイトをご確認ください。
違い⑤ 返済の考え方が異なる
銀行融資は借入なので、契約に従って元本と利息などを返済します。
一方、一般的な売掛債権の売買として行われるファクタリングは、融資とは異なるため、通常の借入金のように毎月元本と利息を返済する仕組みではありません。
ただし、特に2社間ファクタリングでは、売掛先から利用者へ入金された売掛金を契約に従ってファクタリング会社へ支払う流れになる場合があります。
2社間と3社間の具体的な違いは、以下の記事で詳しく解説しています。
違い⑥ 売掛債権の必要性が異なる
一般的なファクタリングでは、売却できる売掛債権が必要です。
つまり、「現金が必要」という理由だけで利用できるわけではありません。
一方、銀行融資では、必ずしもファクタリングのように売却する売掛債権が必要というわけではありません。
ただし、銀行融資でも種類によって担保や保証が求められる場合があります。
なお、銀行融資にも売掛債権などを担保として活用する方法があります。したがって、「売掛債権を使う=すべてファクタリング」ではない点には注意しましょう。
違い⑦ 向いている資金調達の目的が異なる
ファクタリングと銀行融資は、利用目的によって使い分けることが重要です。
ファクタリングが向いているケース
- 売掛金の入金日前に資金が必要
- 急な仕入れ・外注費などが発生した
- 入金サイトが長く一時的に資金繰りが厳しい
- 銀行融資とは異なる方法も比較したい
- 保有する売掛債権を早期資金化したい
銀行融資が向いているケース
- 設備投資など中長期的な資金が必要
- 比較的大きな資金を長期間利用したい
- 返済計画を立てたうえで資金調達したい
- 急ぎではなく審査に必要な期間を確保できる
「銀行融資かファクタリングか」の二者択一ではなく、資金使途と期間に応じて適切な方法を選ぶことが大切です。
ファクタリングのメリット・デメリット
| メリット | デメリット・注意点 |
|---|---|
| 売掛金を支払期日前に資金化できる | 手数料が発生する |
| 借入とは異なる資金調達方法 | 対象となる売掛債権が必要 |
| 短時間で資金化できるサービスもある | 審査がある |
| オンライン完結サービスもある | 契約内容の確認が必要 |
特に注意したいのは手数料です。
売掛金を早く受け取れる一方、手数料分だけ本来の売掛金より受取額が減少します。
頻繁な利用によって資金繰りを悪化させないよう、利用前にキャッシュフローを確認しましょう。
銀行融資のメリット・デメリット
| メリット | デメリット・注意点 |
|---|---|
| 中長期的な資金調達に利用しやすい | 返済が必要 |
| 設備投資・運転資金など幅広い用途がある | 審査に時間がかかる場合がある |
| 長期間の返済計画を組める場合がある | 利息などのコストが発生する |
| 金融機関との取引実績につながる場合がある | 希望額どおり借りられるとは限らない |
銀行融資以外で資金調達したい場合の選択肢
「借入を増やす以外の方法も検討したい」という場合、売掛債権を保有している事業者であればファクタリングが候補になります。
ただし、ファクタリング会社によって、手数料・対応金額・必要書類・オンライン対応・2社間/3社間などが異なります。
利用する場合は複数の条件を比較しましょう。
Easy factor|オンラインで見積条件を確認したい人
| 手数料 | 2~8% |
|---|---|
| 見積もり | 最短10分 |
| 入金 | 最短60分 |
| 対象 | 法人・個人事業主 |
| 手続き | オンライン対応 |
| 基本的な必要書類 | 決算書または確定申告書・請求書・通帳コピー |
Easy factorは、銀行融資とは異なる方法で売掛金を早期資金化したい法人・個人事業主の候補になります。
特に、まず自社の売掛債権でどの程度の手数料・受取額になるのか確認したい場合に、見積条件を確認できます。
※PR。審査結果・手数料・入金時間等は申込内容によって異なります。
えんナビ|まず相談して判断したい人
えんナビは法人・個人事業主に対応し、2社間・3社間ファクタリングを取り扱っています。
「銀行融資以外の方法も検討しているが、自社の場合にファクタリングを利用できるかわからない」という場合に、まず条件を相談する候補になります。
※PR。利用可否・手数料・買取条件等は審査内容によって異なります。
ファクタリングと銀行融資に関するよくある質問
Q1. ファクタリングと銀行融資の一番大きな違いは何ですか?
一般的なファクタリングは売掛債権を売却して資金化する方法で、銀行融資は金融機関から資金を借り入れる方法です。
Q2. ファクタリングは借金ですか?
一般的な売掛債権の売買として行われるファクタリングは、通常の銀行融資とは異なる仕組みです。ただし、契約の実態によっては貸付けに該当する可能性もあるため、契約内容の確認が重要です。
Q3. ファクタリングと銀行融資はどちらが早いですか?
短時間・即日での資金化を案内しているファクタリングサービスがあります。一方、銀行融資は審査や契約に一定の期間が必要になる場合があります。ただし、実際に必要な時間は申込内容によって異なります。
Q4. ファクタリングと銀行融資はどちらが安いですか?
単純比較はできません。ファクタリングでは手数料、銀行融資では金利や各種費用などが発生します。また、手数料率と年利では計算期間や性質が異なるため、最終的なコストを確認する必要があります。
Q5. 銀行融資を受けていてもファクタリングを利用できますか?
銀行融資を利用していることだけを理由に、一律にファクタリングが利用できなくなるとは限りません。ただし、売掛債権の状態や契約内容などによって利用可否が判断されます。
Q6. 銀行融資に通らなかったらファクタリングは利用できますか?
銀行融資とファクタリングでは審査の仕組みが異なるため、銀行融資の結果だけでファクタリングの利用可否が決まるわけではありません。ただし、ファクタリングにも審査があり、必ず利用できるわけではありません。
Q7. 個人事業主でもファクタリングを利用できますか?
個人事業主に対応するファクタリングサービスがあります。ただし、対象となる売掛債権や必要書類など、各社の利用条件を満たす必要があります。
Q8. ファクタリングと売掛債権担保融資は同じですか?
同じではありません。ファクタリングは売掛債権の売却を基本とします。一方、売掛債権担保融資は売掛債権を担保として金融機関から融資を受ける仕組みです。
まとめ|ファクタリングと銀行融資の違いを理解して選ぼう
ファクタリングと銀行融資の大きな違いは、「売掛債権の売却」と「資金の借入」という資金調達の仕組みにあります。
ファクタリングは、保有する売掛債権を入金日前に資金化したい場合の選択肢です。
銀行融資は、中長期的な運転資金や設備投資などの資金調達に活用できます。
重要なのは、どちらが優れているかではなく、必要な金額・資金が必要になる時期・調達コスト・今後のキャッシュフローを踏まえて選ぶことです。
また、ファクタリングを利用する場合は、手数料や契約条件を十分確認しましょう。
借入以外の資金調達方法を検討している方
売掛債権を保有している場合は、ファクタリングによる早期資金化も選択肢になります。まず自社の場合の手数料や受取額を確認してから判断しましょう。
参考・出典
- 金融庁「ファクタリングの利用に関する注意喚起」
- 中小企業庁「オルタナティブ・ファイナンス」
- 中小企業庁「流動資産担保融資保証制度」
- Easy factor 公式情報
- えんナビ 公式情報
株式会社BLUE編集部では、公的機関およびサービス提供会社の公式情報を確認したうえで記事を作成しています。掲載情報は変更される場合があるため、契約前には必ず各サービス・金融機関の公式情報をご確認ください。